
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
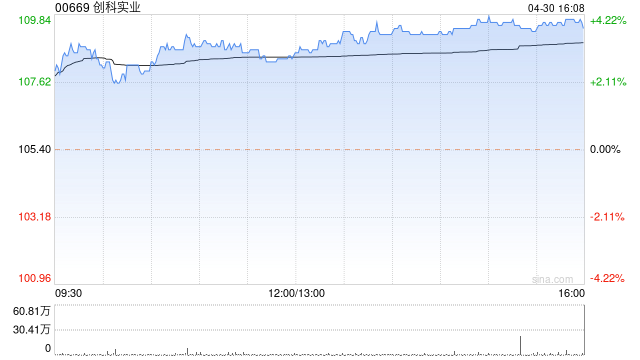
大和发布研报称,创科实业(00669)中期业绩表现稳健,EBIT利润率同比提升86个基点至9.9%,非常接近管理层2027年达到10%的内部目标。利润率显著优于预期,推动上半年盈利增长17.5%至7.38亿美元,较市场预期高出3%。该行重申创科的“买入”评级,目标价由143港元上调至170港元。
报告又指,管理层透露上半年利润率还未计及潜在的关税退税,预期退税可能于今年下半年带来一次性收益。大和认为,创科有望提早一年达成10% EBIT利润率目标,在未计入关税退税潜在一次性收益的情况下2026年已可达标。随着利润率较高的Milwaukee品牌占比持续提升,以及其他小型品牌拖累减少,大和预期创科实业2026至2028年利润率持续扩张有较高度可见度,将2026至2028年每股盈利预测上调4%至5%。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
长富配资提示:文章来自网络,不代表本站观点。